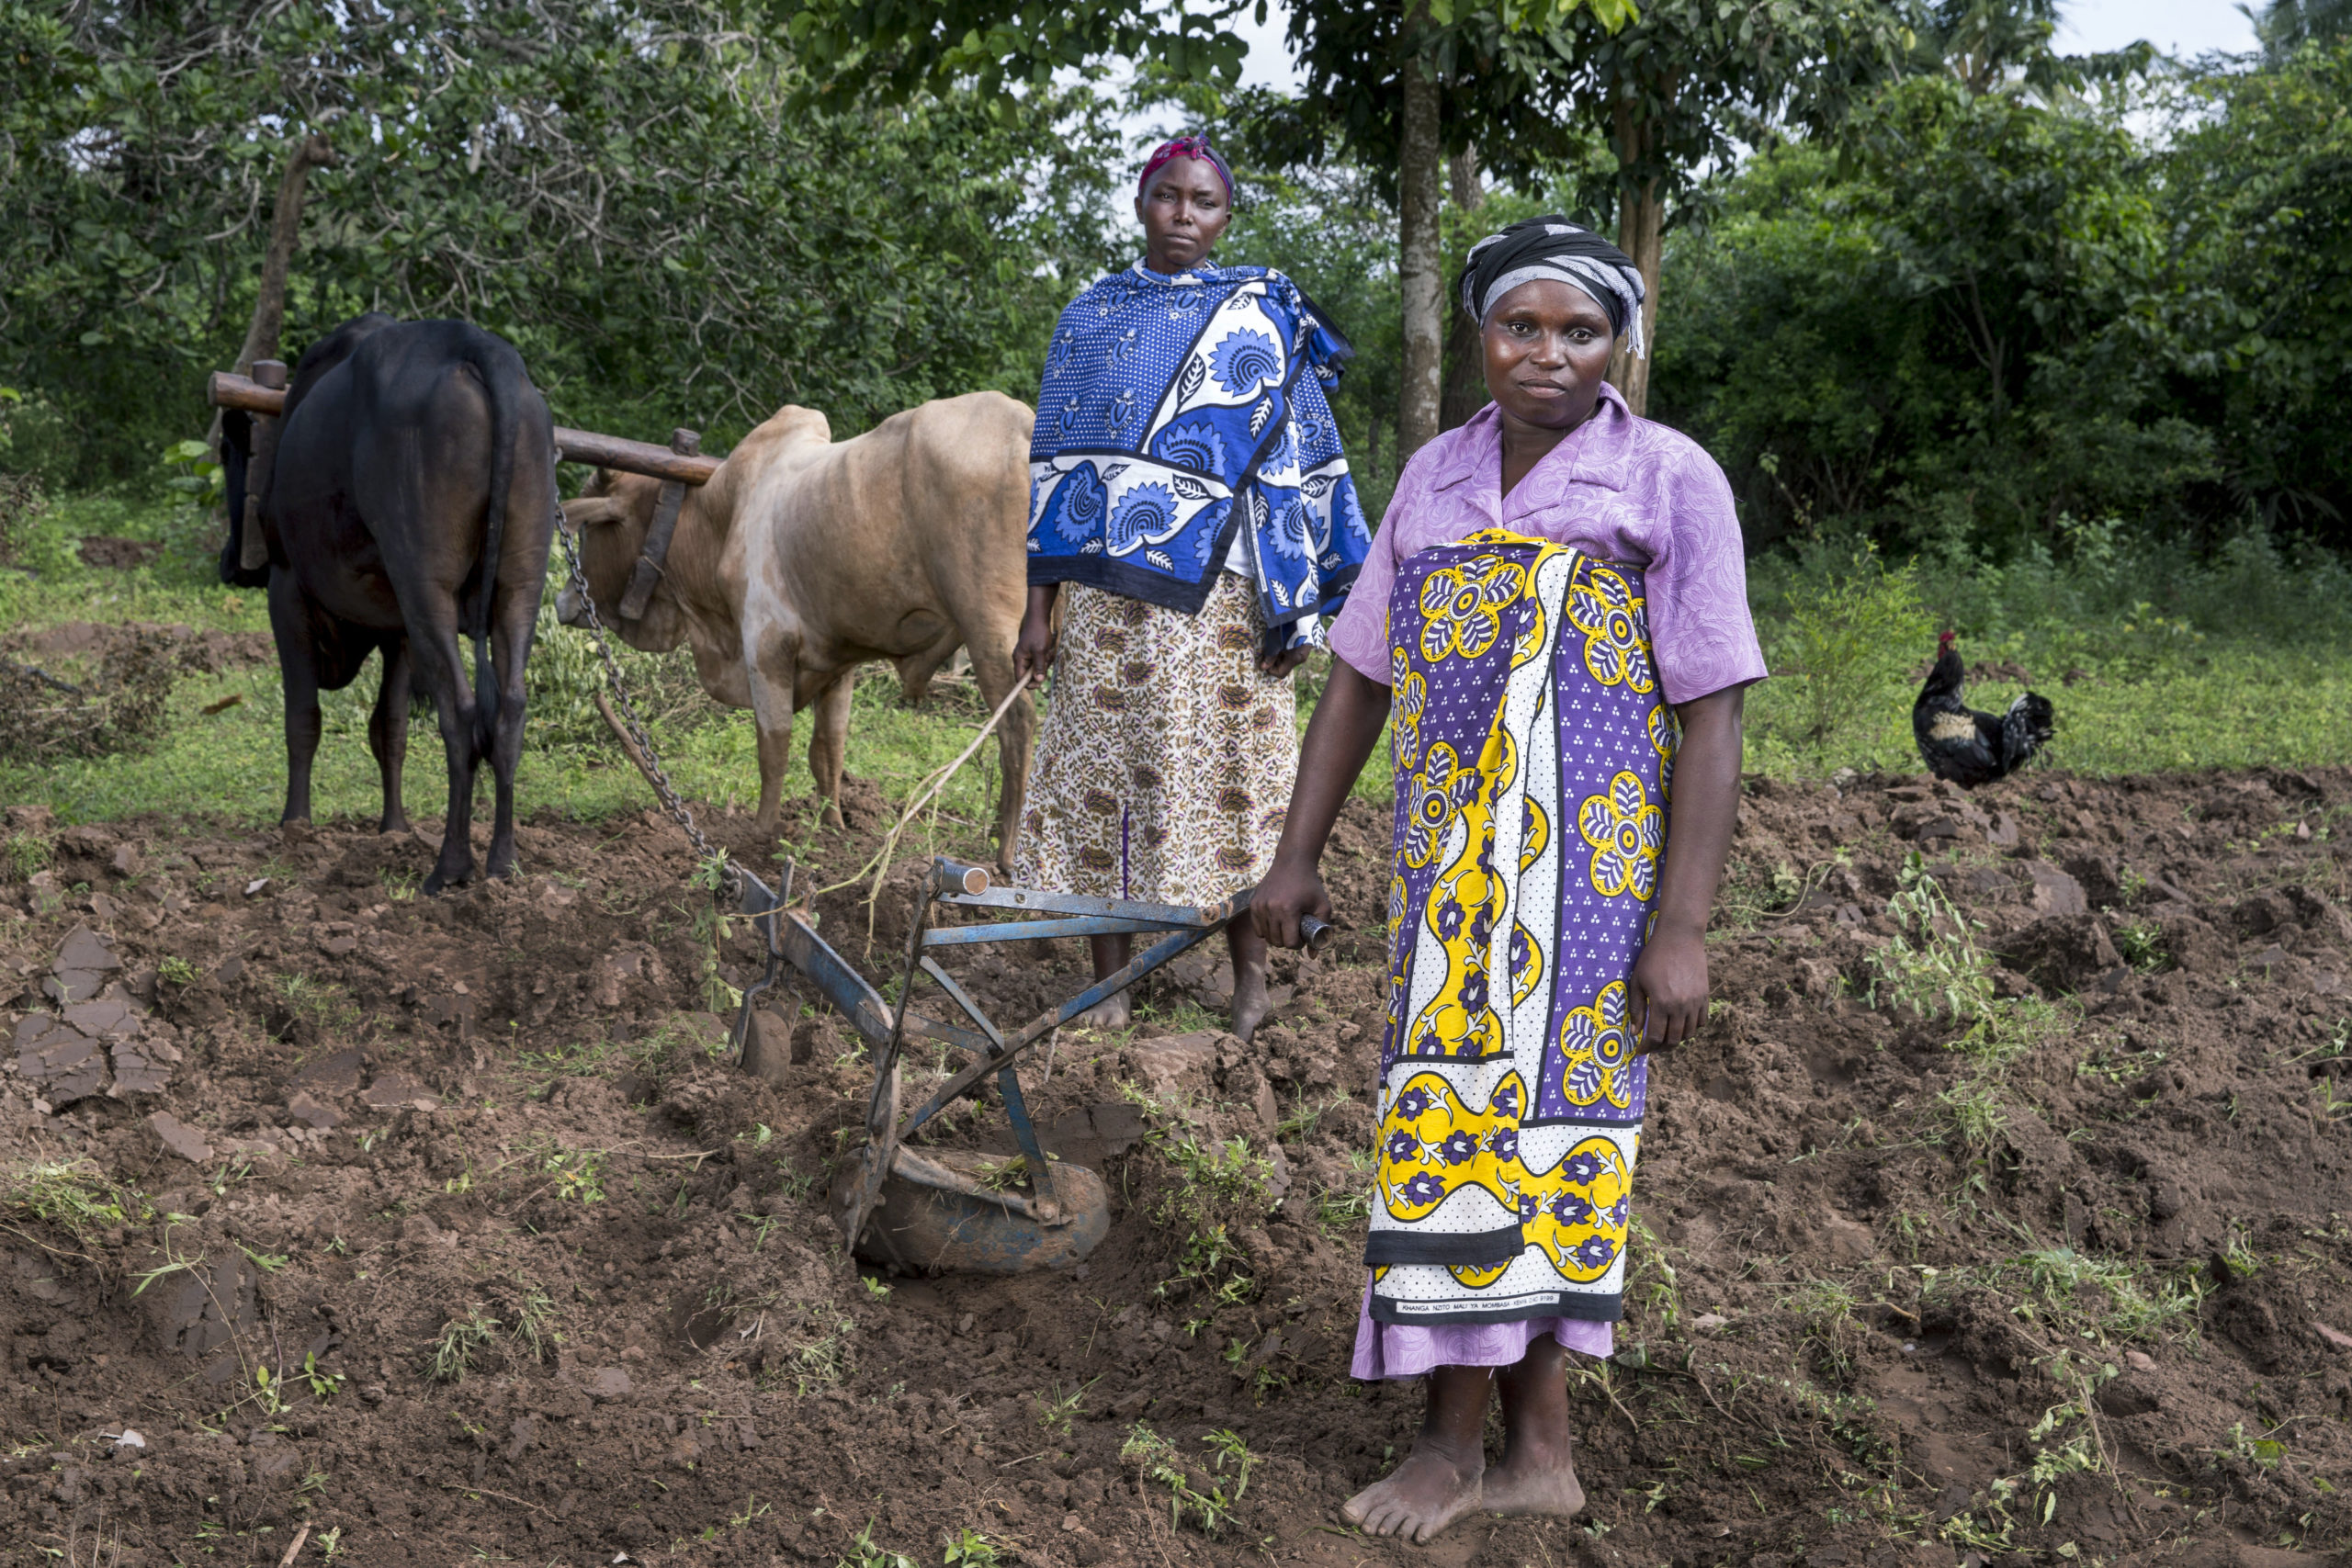
Mujeres que integran una cooperativa en sus campos en la Kenia rural. © 2014 Jonathan Torgovnik/Getty Images/Images of Empowerment
Investigadores del Instituto Internacional de Investigación sobre Políticas Alimentarias (IFPRI) y la Universidad de Wageningen colaboraron con IPA, Agriculture and Climate Risk Enterprise (ACRE Africa) y la Organización de Investigación Agrícola y Ganadera de Kenia (KALRO) para evaluar el impacto de los seguros basados en imágenes y las semillas de maíz mejoradas tolerantes a la sequía, con el fin de comprender mejor cómo fortalecer la resiliencia de los agricultores ante los riesgos relacionados con el clima. El estudio reveló que la adopción de los seguros basados en imágenes casi se triplicó cuando se subvencionaron, y los agricultores adquirieron mayor confianza en ellos. Sin embargo, la disposición a pagar disminuyó significativamente cuando los pagos se realizaban a la cuenta del cónyuge o a un grupo de ahorros en lugar de directamente al agricultor. Por otro lado, las semillas de maíz tolerantes a la sequía aumentaron los rendimientos en condiciones gestionadas por los agricultores, pero estos no las percibieron como más tolerantes a la sequía ni como complementarias al seguro, y dejaron de sembrarlas una vez finalizada la distribución gratuita.
El desafío
Los pequeños agricultores se enfrentan a una creciente incertidumbre climática que hace que invertir en agricultura sea más importante y, a la vez, más arriesgado. Las sequías, las lluvias irregulares y otros fenómenos meteorológicos extremos amenazan la producción agrícola, mientras que el aumento de los costes de los insumos y la volatilidad de los mercados dificultan la recuperación tras una mala cosecha. En consecuencia, muchos agricultores dudan en invertir en tecnologías que podrían mejorar la productividad y la resiliencia, como los seguros agrícolas, las variedades de cultivos resistentes al estrés, el asesoramiento agronómico y otras innovaciones que potencian la productividad.
Muchas de estas tecnologías ya existen, pero su adopción sigue siendo baja. Los productos de seguros pueden no inspirar confianza, y los agricultores tal vez no comprendan cómo se complementan las distintas tecnologías. Por lo tanto, fortalecer la resiliencia de los agricultores requiere más que desarrollar nuevas tecnologías: también requiere diseñarlas, implementarlas y escalarlas de manera que reflejen cómo toman decisiones y las limitaciones a las que se enfrentan.
El Programa
En Kenia, la empresa Agriculture and Climate Risk Enterprise (ACRE) y la Kenya Agricultural and Livestock Research Organization (KALRO) implementaron una intervención para mejorar la productividad agrícola. El programa proporciona diferentes tipos de semillas: semillas tradicionales de maíz, sorgo y frijol mungo, o nuevas variedades mejoradas de estos cultivos tolerantes al estrés, así como diferentes tipos de seguros: seguros basados en índices meteorológicos o seguros basados en imágenes. Seguro basado en índices utiliza índices derivados de imágenes satelitales para evaluar el daño que pueden experimentar los agricultores. Por ejemplo, si los niveles de lluvia caen por debajo de cierto umbral, los agricultores reciben un pago de seguro. Bajo seguro basado en imágenes, los agricultores envían fotos de los cultivos asegurados como evidencia del daño que sufrieron.
La evaluación
Para comprender mejor cómo fortalecer la resiliencia de los agricultores ante los riesgos relacionados con el clima, investigadores del Instituto Internacional de Investigación sobre Políticas Alimentarias (IFPRI) y la Universidad de Wageningen colaboraron con IPA, Agriculture and Climate Risk Enterprise (ACRE Africa) y la Organización de Investigación Agrícola y Ganadera de Kenia (KALRO) para evaluar un conjunto de innovaciones en siete condados de Kenia. En concreto, para este estudio evaluaron el impacto de los seguros basados en imágenes y las semillas de maíz mejoradas resistentes a la sequía. Esta colaboración generó evidencia sobre cómo el diseño, la implementación y la accesibilidad de las herramientas de gestión de riesgos agrícolas influyen en las decisiones de adopción de los agricultores y en su resiliencia ante los impactos climáticos.
Resultados
En cuanto a los seguros, el estudio reveló que el PBI aumentó considerablemente la contratación de seguros. Entre el 29 y el 35 por ciento de los agricultores a quienes se les ofreció una prueba gratuita del Seguro Basado en Imágenes (PBI) contrataron la cobertura, en comparación con el 20 al 21 por ciento de los agricultores a quienes se les ofreció una prueba gratuita del seguro tradicional basado en índices climáticos y el 13 por ciento de los agricultores a quienes no se les ofreció un producto de seguro subsidiado. El PBI también mejoró la confianza de los agricultores en los seguros. Los agricultores tenían 15.6 puntos porcentuales más de probabilidades de confiar en el producto, 17.2 puntos porcentuales más de probabilidades de percibirlo como de alta calidad, 14.1 puntos porcentuales más de probabilidades de comprender su funcionamiento y 12.1 puntos porcentuales más de probabilidades de esperar una indemnización tras las pérdidas de cosechas. Los mayores aumentos en la contratación se observaron entre las mujeres y los agricultores de las zonas áridas y semiáridas de Kenia, lo que sugiere que la reducción del riesgo básico puede contribuir a ampliar el acceso a los seguros agrícolas entre las poblaciones desatendidas.
La investigación también reveló que el control sobre los pagos futuros del seguro es crucial. Los agricultores estaban dispuestos a pagar considerablemente más por el seguro cuando los pagos se depositaban en su propia cuenta de dinero móvil. Enviar los pagos a la cuenta del cónyuge redujo la disposición a pagar en un 29 %, mientras que enviarlos a una asociación rotativa de ahorro y crédito (ROSCA) la redujo en un 54 % en comparación con los pagos realizados directamente al agricultor asegurado. Estos hallazgos resaltan la importancia de mantener el control sobre la compensación tras un siniestro y sugieren que la dinámica financiera familiar debe considerarse al diseñar productos de seguros agrícolas.
En cuanto a las semillas mejoradas, el estudio reveló que la variedad promovida produjo mayores rendimientos que las variedades cultivadas habitualmente en condiciones de cultivo gestionadas por los agricultores. Sin embargo, la variedad no demostró ser consistentemente más tolerante a la sequía en el campo, ya que las diferencias visibles desaparecieron en gran medida bajo un estrés hídrico severo y a medida que los cultivos alcanzaban la madurez. Como resultado, los agricultores que recibieron paquetes de prueba no percibieron la variedad como más tolerante a la sequía que otras variedades y fueron más propensos a sembrarla solo al recibir semillas gratuitas. Estos hallazgos sugieren que simplemente brindar acceso a nuevas tecnologías no es suficiente para impulsar una adopción sostenida. El hallazgo anterior también ayuda a explicar los resultados de la investigación sobre seguros. Si bien los agricultores valoraron los paquetes que combinaban seguros con variedades de cultivos tolerantes al estrés, a menudo no percibieron las variedades tolerantes a la sequía como complementarias a los seguros. En cambio, los beneficios de cada tecnología no siempre fueron evidentes, lo que dificultó que los agricultores comprendieran cómo abordan las diferentes dimensiones del riesgo climático.
En conjunto, estos hallazgos sugieren que los programas de adaptación climática exitosos deben combinar el acceso a tecnologías complementarias con estrategias de comunicación y extensión que ayuden a los agricultores a comprender cuándo, cómo y por qué las diferentes herramientas funcionan juntas para fortalecer la resiliencia.
Fuentes
1. Kramer, B., Wellenstein, H., Waweru, C., & Kivuva, B. (2025). ¿Importa la apariencia? Rendimiento en campo y percepciones de los agricultores sobre el maíz tolerante a la sequía en Kenia. Agricultural Systems, 229, 104434.
2. Malacarne, JG, Kramer, B., & Waweru, C. (2023). Sumando las partes: ¿Cómo afecta la agrupación de productos a la disposición a pagar por semillas y seguros en una muestra de agricultores kenianos?
3. Kramer, B., Malacarne, JG y Waweru, C. (2023). Control sobre los pagos futuros y disposición a pagar por seguros: evidencia experimental de agricultores kenianos.