Más de tres de cada cuatro adultos en Tanzania poseen una cuenta de dinero móvil. Sin embargo, la mayoría la usa para una sola cosa: retirar dinero. Los pagos a comerciantes representan solo una parte de la cuenta. el 3.9 por ciento de transacciones digitales en el país. Las facturas de servicios públicos pagadas por teléfono se encuentran en el 22.7 por cientoPara la mayoría de los usuarios, el dinero móvil es un corredor más que un destino: los fondos pasan a través de él en su camino de regreso al efectivo.
El beneficios Lo que solemos atribuir a los servicios financieros digitales (SFD) —la reducción de la pobreza, una mayor resiliencia financiera y un acceso más amplio al crédito— depende de que las personas los utilicen de forma constante y en una amplia gama de transacciones. Por lo tanto, una cuenta que funciona principalmente como un mecanismo para retirar efectivo no cumple con esas promesas. Entonces, ¿qué impide que Tanzania, un país con una infraestructura de dinero móvil consolidada y un sistema de pagos instantáneos, siga estancada en este patrón?
Un factor importante es el costo. Esto motivó la Iniciativa de Investigación sobre Finanzas Digitales Asequibles de Tanzania (TADFRI), un programa de investigación de dos años desarrollado por Innovations for Poverty Action (IPA) en colaboración con el Banco de Tanzania (BoT) y realizado en consulta con Financial Sector Deepening Tanzania (FSDT). Sin embargo, la explicación detallada es que los costos en un ecosistema de pagos digitales están determinados por múltiples factores interrelacionados que una sola línea de investigación no puede abarcar. Estos incluyen el comportamiento del consumidor, la economía de los proveedores, la competencia del mercado, el diseño de la infraestructura y la política tributaria. Por ello, TADFRI se estructuró en cinco proyectos de investigación distintos. Cada proyecto se diseñó para comprender un aspecto diferente del ecosistema de finanzas digitales y cómo cada uno contribuye a la fijación de precios de los servicios financieros digitales (DFS). Cada proyecto fue liderado por un equipo de especialistas —economistas, expertos en competencia, asesores fiscales e investigadores de campo— y, cuando se disponía de datos, se elaboró un conjunto independiente de conclusiones y recomendaciones.
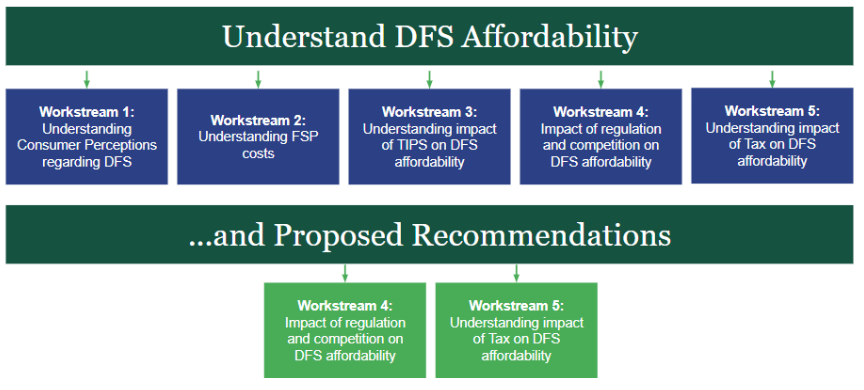
¿Por qué cinco proyectos?
La asequibilidad de los servicios financieros digitales es un problema sistémico. Los consumidores que consideran que los pagos digitales son demasiado caros pueden estar reaccionando a las comisiones por transacción, los impuestos adicionales, las percepciones erróneas sobre el costo o una combinación de estos factores. Los proveedores que establecen comisiones elevadas pueden estar gestionando la liquidez, respondiendo a la escasa competencia o trasladando la carga fiscal a los usuarios finales. Abordar un solo factor sin considerar los demás produce soluciones incompletas, y las ventajas a corto plazo pueden dejar intactos problemas estructurales más profundos.
Lo que encontró cada proyecto
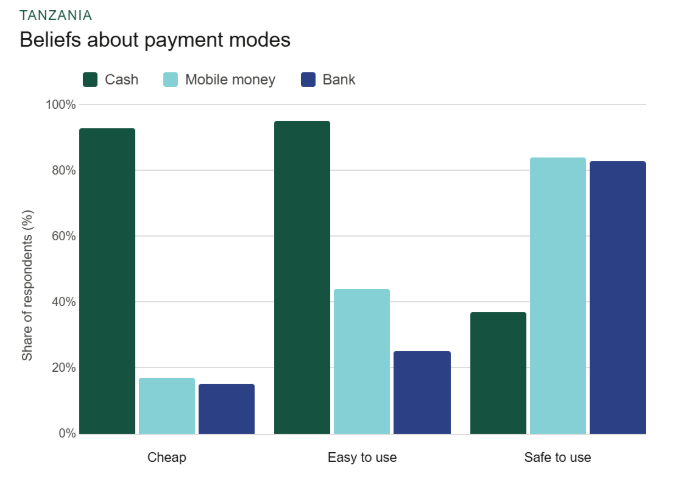
En primer lugar, analizamos a los consumidores. En una encuesta realizada a 1,415 personas con cuenta de dinero móvil en Tanzania, más de la mitad subestimó el costo real de una transacción de retiro de efectivo. Los encuestados consideraron consistentemente que el efectivo era más barato y fácil de usar que el dinero móvil, a pesar de que las comisiones por retiro de efectivo superaban con frecuencia el costo de una transferencia directa entre personas (P2P). Este hallazgo apunta a un problema más fundamental que el de los precios: si los consumidores desconocen el costo real de los pagos digitales, no pueden tomar decisiones informadas sobre cuándo utilizarlos. La transparencia en los precios es crucial para que los usuarios puedan tomar decisiones informadas sobre los diferentes tipos de transacciones. Los resultados completos están disponibles aquí.
A continuación, nos centramos en la oferta, analizando los costes de la red de agentes. La gestión de la liquidez —mantener a los agentes con suficiente efectivo para atender a los clientes— es una de las categorías de costes operativos más importantes para los proveedores de servicios financieros digitales, y los agentes con problemas de liquidez se ven más afectados en las zonas con menor cobertura. El equipo de investigación descubrió que la mayoría de los agentes ya mantienen las relaciones y la proximidad geográfica necesarias para intercambiar liquidez entre sí. El principal obstáculo es la falta de una arquitectura formal para ello. Permitir la interoperabilidad a nivel de agente podría reducir significativamente un importante factor de coste sin necesidad de nueva infraestructura. Los resultados de este estudio se publicarán en la página web de la IPA en los próximos meses.
El tercer grupo de trabajo examinó el Sistema de Pagos Instantáneos de Tanzania (TIPS) y su potencial para transformar la dinámica del mercado. Entrevistas con ocho proveedores de servicios financieros revelaron que TIPS ya había comenzado a cambiar el panorama competitivo. El volumen de transacciones P2P fuera de la red creció aproximadamente un 18 % anual en promedio entre 2022 y 2024, tras el lanzamiento preliminar de TIPS en enero de 2021.1 Los bancos están incursionando cada vez más en el sector comercial, con nuevas estrategias para captar clientes, como la provisión de capital de trabajo, el análisis del flujo de caja y las soluciones financieras integradas. Sin embargo, la mayoría de los proveedores señalaron que aún no se han alcanzado las economías de escala derivadas de los TIPS, y sin esta ventaja, el ahorro de costos seguirá siendo mínimo. Más detalles aquí.
El cuarto grupo de trabajo examinó la competencia y la regulación. El mercado de dinero móvil de Tanzania sigue estando altamente concentrado y los datos de precios muestran que tres proveedores principales tienen tarifas casi idénticas en la mayoría de las bandas de transacciones. La diferencia entre los comercios registrados en EMI (más de 68 000) y los registrados en bancos (aproximadamente 5,500) refleja una ventaja estructural que se acumula con el tiempo. El acceso a la infraestructura USSD, fundamental dado que los teléfonos inteligentes representan solo el 32 % de los dispositivos conectados, surgió como un cuello de botella que justifica una mayor atención regulatoria. El informe de políticas del grupo de trabajo 4 presenta un conjunto completo de recomendaciones sobre competencia.
El quinto grupo de trabajo analizó la tributación de los servicios financieros digitales (SFD), que resultó ser uno de los temas más importantes del programa de investigación. El marco actual de Tanzania combina impuestos especiales, IVA y un gravamen sobre las comisiones de los proveedores. La investigación no encontró argumentos para eliminar los impuestos de los SFD, pero sí para diseñarlos con mayor rigor, con protecciones diferenciadas para transacciones de bajo valor, una implementación gradual para evitar crisis de confianza y sistemas de datos en tiempo real para monitorear las respuestas de los usuarios. Tanzania dispone de tres opciones de política, y las ventajas y desventajas de cada una se detallan en los informes adjuntos.
Lo que las piezas revelan juntas
El ecosistema de servicios financieros digitales de Tanzania cuenta con la infraestructura necesaria para lograr una inclusión financiera sostenible, pero se ve frenado por la falta de coordinación y los incentivos divergentes entre los proveedores y el gobierno.
Las percepciones erróneas de los consumidores sobre los precios pueden reducir la demanda de pagos digitales. La concentración del mercado disminuye los incentivos de los proveedores para competir en precio. Las restricciones de liquidez elevan los costos para los agentes y limitan el acceso en zonas desatendidas. Un sistema de pago instantáneo incipiente limita la presión competitiva de nuevos participantes. Y un marco tributario disuade a los usuarios a los que más necesita llegar. Ninguno de estos problemas es la única causa de los altos costos; todos están interconectados.
La evidencia recopilada a través de TADFRI sienta las bases para comprender de manera integral los factores que influyen en los costos de los servicios financieros digitales. Es importante aprovechar esta evidencia para emprender acciones coordinadas, y esta es una oportunidad que no se debe desaprovechar.
Fuentes
1. Datos agregados de BoT, consultados en noviembre de 2026.














