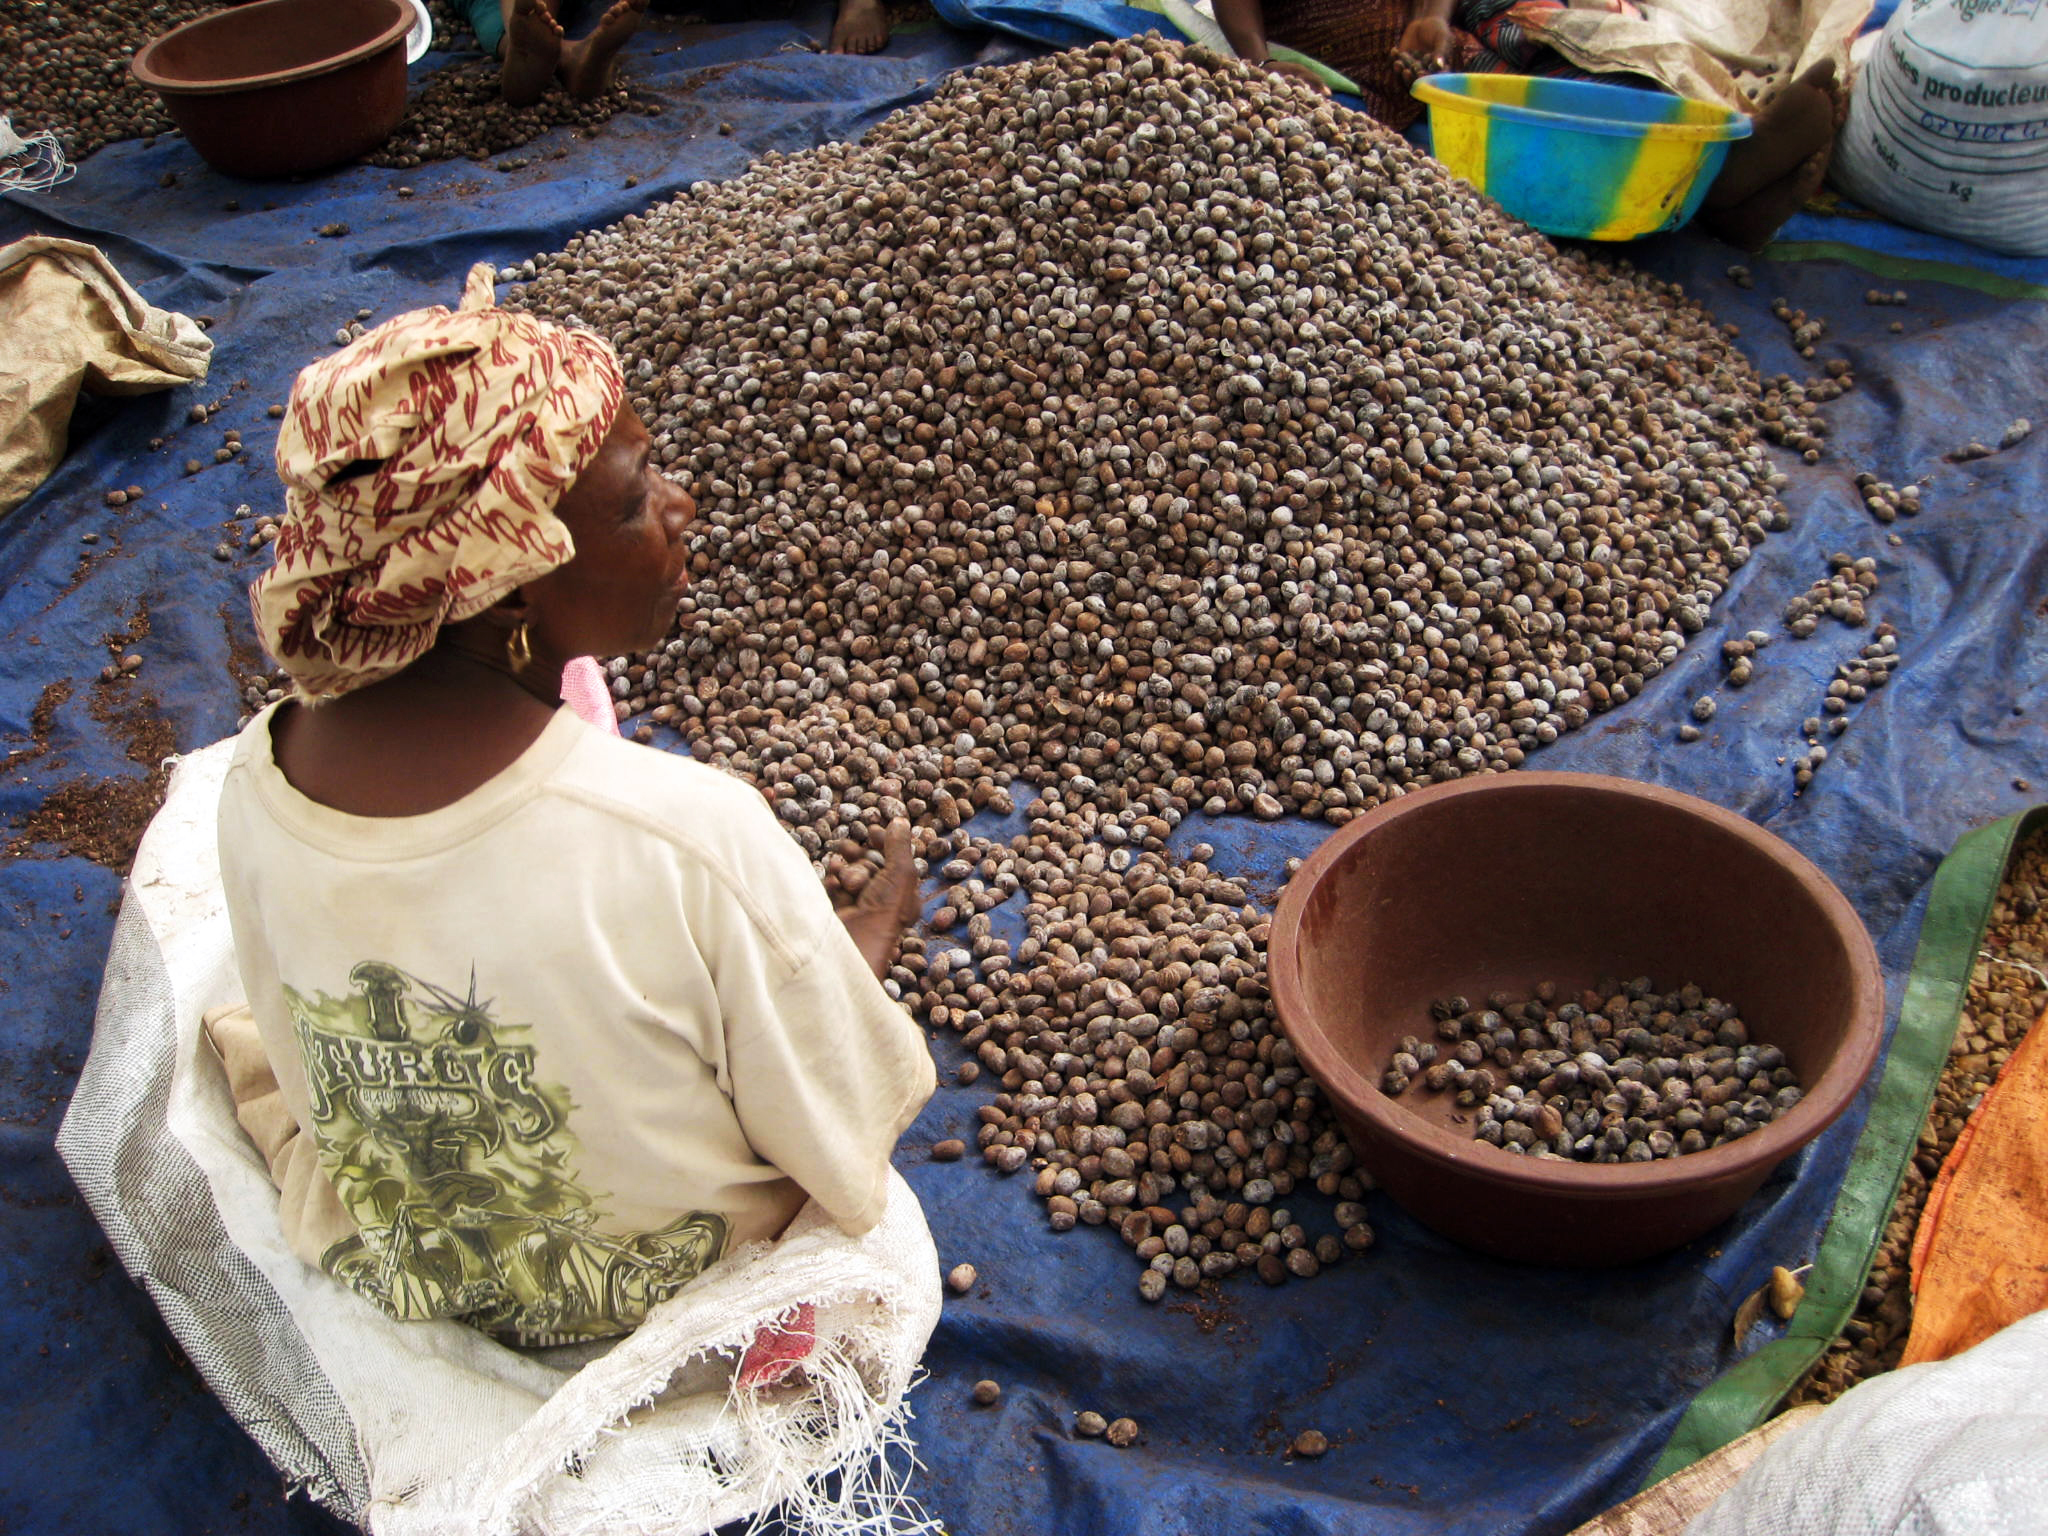
En colaboración con IPA Mali, Soro Yirawaso y Save the Children, los investigadores estudiaron qué agricultores optan por solicitar préstamos estacionales y cómo estos benefician a diferentes tipos de agricultores. Los agricultores que podían utilizar el dinero de forma más productiva eran más propensos a solicitar préstamos. Sin embargo, algunos agricultores que podrían haberse beneficiado no pudieron obtenerlos debido a las barreras del mercado. El estudio demostró que los préstamos agrícolas pueden ser eficaces cuando se diseñan para adaptarse a los patrones de flujo de caja de los agricultores y aprovechar eficazmente las relaciones comunitarias.
Millones de agricultores que viven en la pobreza luchan por mejorar sus vidas porque carecen de acceso al capital necesario para invertir en sus fincas y aumentar sus cosechas. Si bien los préstamos podrían ayudarles a comprar mejores semillas, fertilizantes o equipos para aumentar sus ingresos, los programas tradicionales de microfinanzas a menudo no les resultan convenientes. Estos programas suelen requerir pagos semanales, lo cual no se ajusta a los patrones de ingresos de los agricultores, ya que la mayor parte de su dinero solo se obtiene durante la cosecha.1
Este desafío es especialmente visible en el sur de Malí, donde la agricultura es el principal medio de subsistencia de las familias. Sin embargo, solo el cinco por ciento de los agricultores de este estudio había recibido alguna vez un préstamo formal. Muchos agricultores permanecen atrapados en un ciclo de baja inversión y bajos rendimientos, incapaces de implementar las mejoras que podrían ayudar a sus familias a salir de la pobreza. Sin embargo, las investigaciones demuestran que otorgar préstamos no siempre es suficiente por sí solo.2 Algunos agricultores están mejor posicionados que otros para convertir ese capital en mayores ingresos mediante inversiones productivas. ¿Cómo diseñar programas de crédito para llegar y apoyar a los agricultores que más podrían beneficiarse de los préstamos, ayudándolos a realizar inversiones que mejoren significativamente la vida de sus familias?
Los investigadores colaboraron con IPA Mali y Soro Yiriwaso (una organización de microcrédito afiliada a Save the Children) para comprender cómo mejorar los programas de crédito agrícola. En primer lugar, la investigación se centró en el producto de préstamo agrícola de Soro Yiriwaso, que abordaba un desafío clave para los agricultores: la discordancia entre el momento en que necesitan capital para la siembra y el momento en que reciben los ingresos de las cosechas. A diferencia de los préstamos de microfinanzas tradicionales, que requieren pagos semanales, este producto proporcionaba capital durante la temporada de siembra y un pago programado para después de la cosecha, cuando los agricultores obtenían ingresos por la venta de sus cultivos.
El equipo de investigación seleccionó aleatoriamente 88 de 198 aldeas para acceder a estos préstamos. Si bien Soro Yiriwaso ofrecía los préstamos exclusivamente a través de las asociaciones de mujeres de estas aldeas, las familias campesinas podían utilizar los fondos con flexibilidad para las actividades agrícolas de cualquier miembro. Este diseño permitió a los investigadores examinar quiénes optaban por el préstamo y cómo los diferentes tipos de agricultores utilizaban el capital adicional.
En segundo lugar, para comprender quién se beneficia más del acceso al capital, los investigadores otorgaron subvenciones en efectivo a dos grupos: algunos hogares en aldeas que no recibieron préstamos y otros hogares que optaron por no solicitarlos en aldeas donde sí los había. Este diseño permitió a los investigadores medir la rentabilidad del capital tanto para prestatarios como para no prestatarios, revelando si el programa de préstamos estaba identificando y llegando con éxito a los agricultores que podían utilizar el capital de forma más productiva.
Al comparar cómo los diferentes agricultores utilizaban y se beneficiaban de estos recursos, la evaluación pretendía determinar si los métodos de préstamo actuales estaban funcionando bien (si los agricultores con altos rendimientos eran los que optaban por pedir prestado) o si había barreras que impedían que algunos agricultores que podrían beneficiarse accedieran a los préstamos.
La investigación reveló tres hallazgos importantes sobre cómo lograr que los préstamos agrícolas funcionen mejor para los hogares agrícolas:
En primer lugar, los agricultores que mejor aprovechaban el dinero extra eran los más propensos a solicitar préstamos. Cuando los investigadores otorgaron subvenciones en efectivo en aldeas sin programas de préstamos, los agricultores convirtieron cada dólar en 2.30 USD de rendimiento (es decir, un aumento del 130 % en los rendimientos). Sin embargo, en las aldeas donde había préstamos disponibles, los agricultores que habían optado por no solicitarlos apenas experimentaron un impacto al recibir las subvenciones. Esto sugiere que los agricultores generalmente saben si pueden utilizar el capital extra de forma productiva en sus explotaciones y, en consecuencia, toman la decisión de solicitar préstamos.
En segundo lugar, si bien el programa de préstamos llegó a muchos agricultores que podrían beneficiarse, no atendió a algunos que podrían haber utilizado los préstamos con éxito para mejorar sus cosechas. Esto fue especialmente cierto en el caso de las familias más pobres: algunas demostraron que podían usar el dinero productivamente al recibir subvenciones, pero no pudieron obtener préstamos. Esto indica que vivir en extrema pobreza puede impedir que los agricultores accedan a préstamos, incluso cuando podrían utilizarlos eficazmente.
En tercer lugar, el estudio demostró que los préstamos agrícolas pueden ser beneficiosos tanto para los agricultores como para los prestamistas cuando se diseñan correctamente. Todos los agricultores reembolsaron sus préstamos y casi dos tercios optaron por solicitar un nuevo préstamo al año siguiente. Varias características clave contribuyeron a esto:
Proporcionar préstamos cuando los agricultores necesitaban plantar y programar el reembolso para después de la cosecha, cuando tenían suficiente dinero.
Los agricultores solicitaban préstamos en grupos en los que conocían la capacidad de cada uno para devolverlos.
Otorgar préstamos lo suficientemente grandes como para comprar suministros agrícolas importantes (alrededor de USD 113) pero lo suficientemente pequeños como para poder devolverlos cómodamente.
Estos conocimientos muestran formas específicas de mejorar los programas de préstamos agrícolas para que puedan ayudar a más familias rurales a aumentar sus cosechas e ingresos y, al mismo tiempo, seguir siendo financieramente sostenibles.
Fuentes
1. Moahid, Masaood y Keshav Lall Maharjan. "Factores que afectan el acceso de los agricultores al crédito formal e informal: Evidencia del Afganistán rural". Sustainability 12, n.º 3 (2020): 1268.
2. Crépon, Bruno, Florencia Devoto, Esther Duflo y William Parienté. "Estimación del impacto del microcrédito en quienes lo utilizan: Evidencia de un experimento aleatorio en Marruecos". American Economic Journal: Applied Economics 7, n.º 1 (2015): 123-150.
Karlan, Dean y Jonathan Zinman. "Ampliación del acceso al crédito: Uso de decisiones aleatorias sobre la oferta para estimar los impactos". The Review of Financial Studies 23, n.º 1 (2010): 433-464.
Socios implementadores
Duplica tu impacto apoyando a IPA hoy mismo.
Por tiempo limitado, un generoso donante anónimo igualará las donaciones en línea hasta un máximo de $50 000. Dona hoy mismo para duplicar tu impacto y, al mismo tiempo, brindar apoyo constante y sostenible a IPA.