Las estafas digitales representan un desafío creciente para las micro y pequeñas empresas (PYME) en países de ingresos bajos y medios, especialmente a medida que los servicios financieros digitales se vuelven más comunes. En Nigeria, el 42 % de los usuarios de servicios financieros digitales (SFD) sufrieron estafas de phishing durante los meses posteriores a la pandemia de COVID-19.1 Estas estafas les cuestan dinero a las empresas y les generan estrés. Además, las disuaden de usar DFS, a pesar de la evidencia clara de que estas herramientas fomentan el crecimiento y la resiliencia.2 En Nigeria, la baja confianza en los servicios financieros digitales puede ser un factor que contribuya a la adopción más lenta de los pagos digitales en comparación con países como Kenia.3
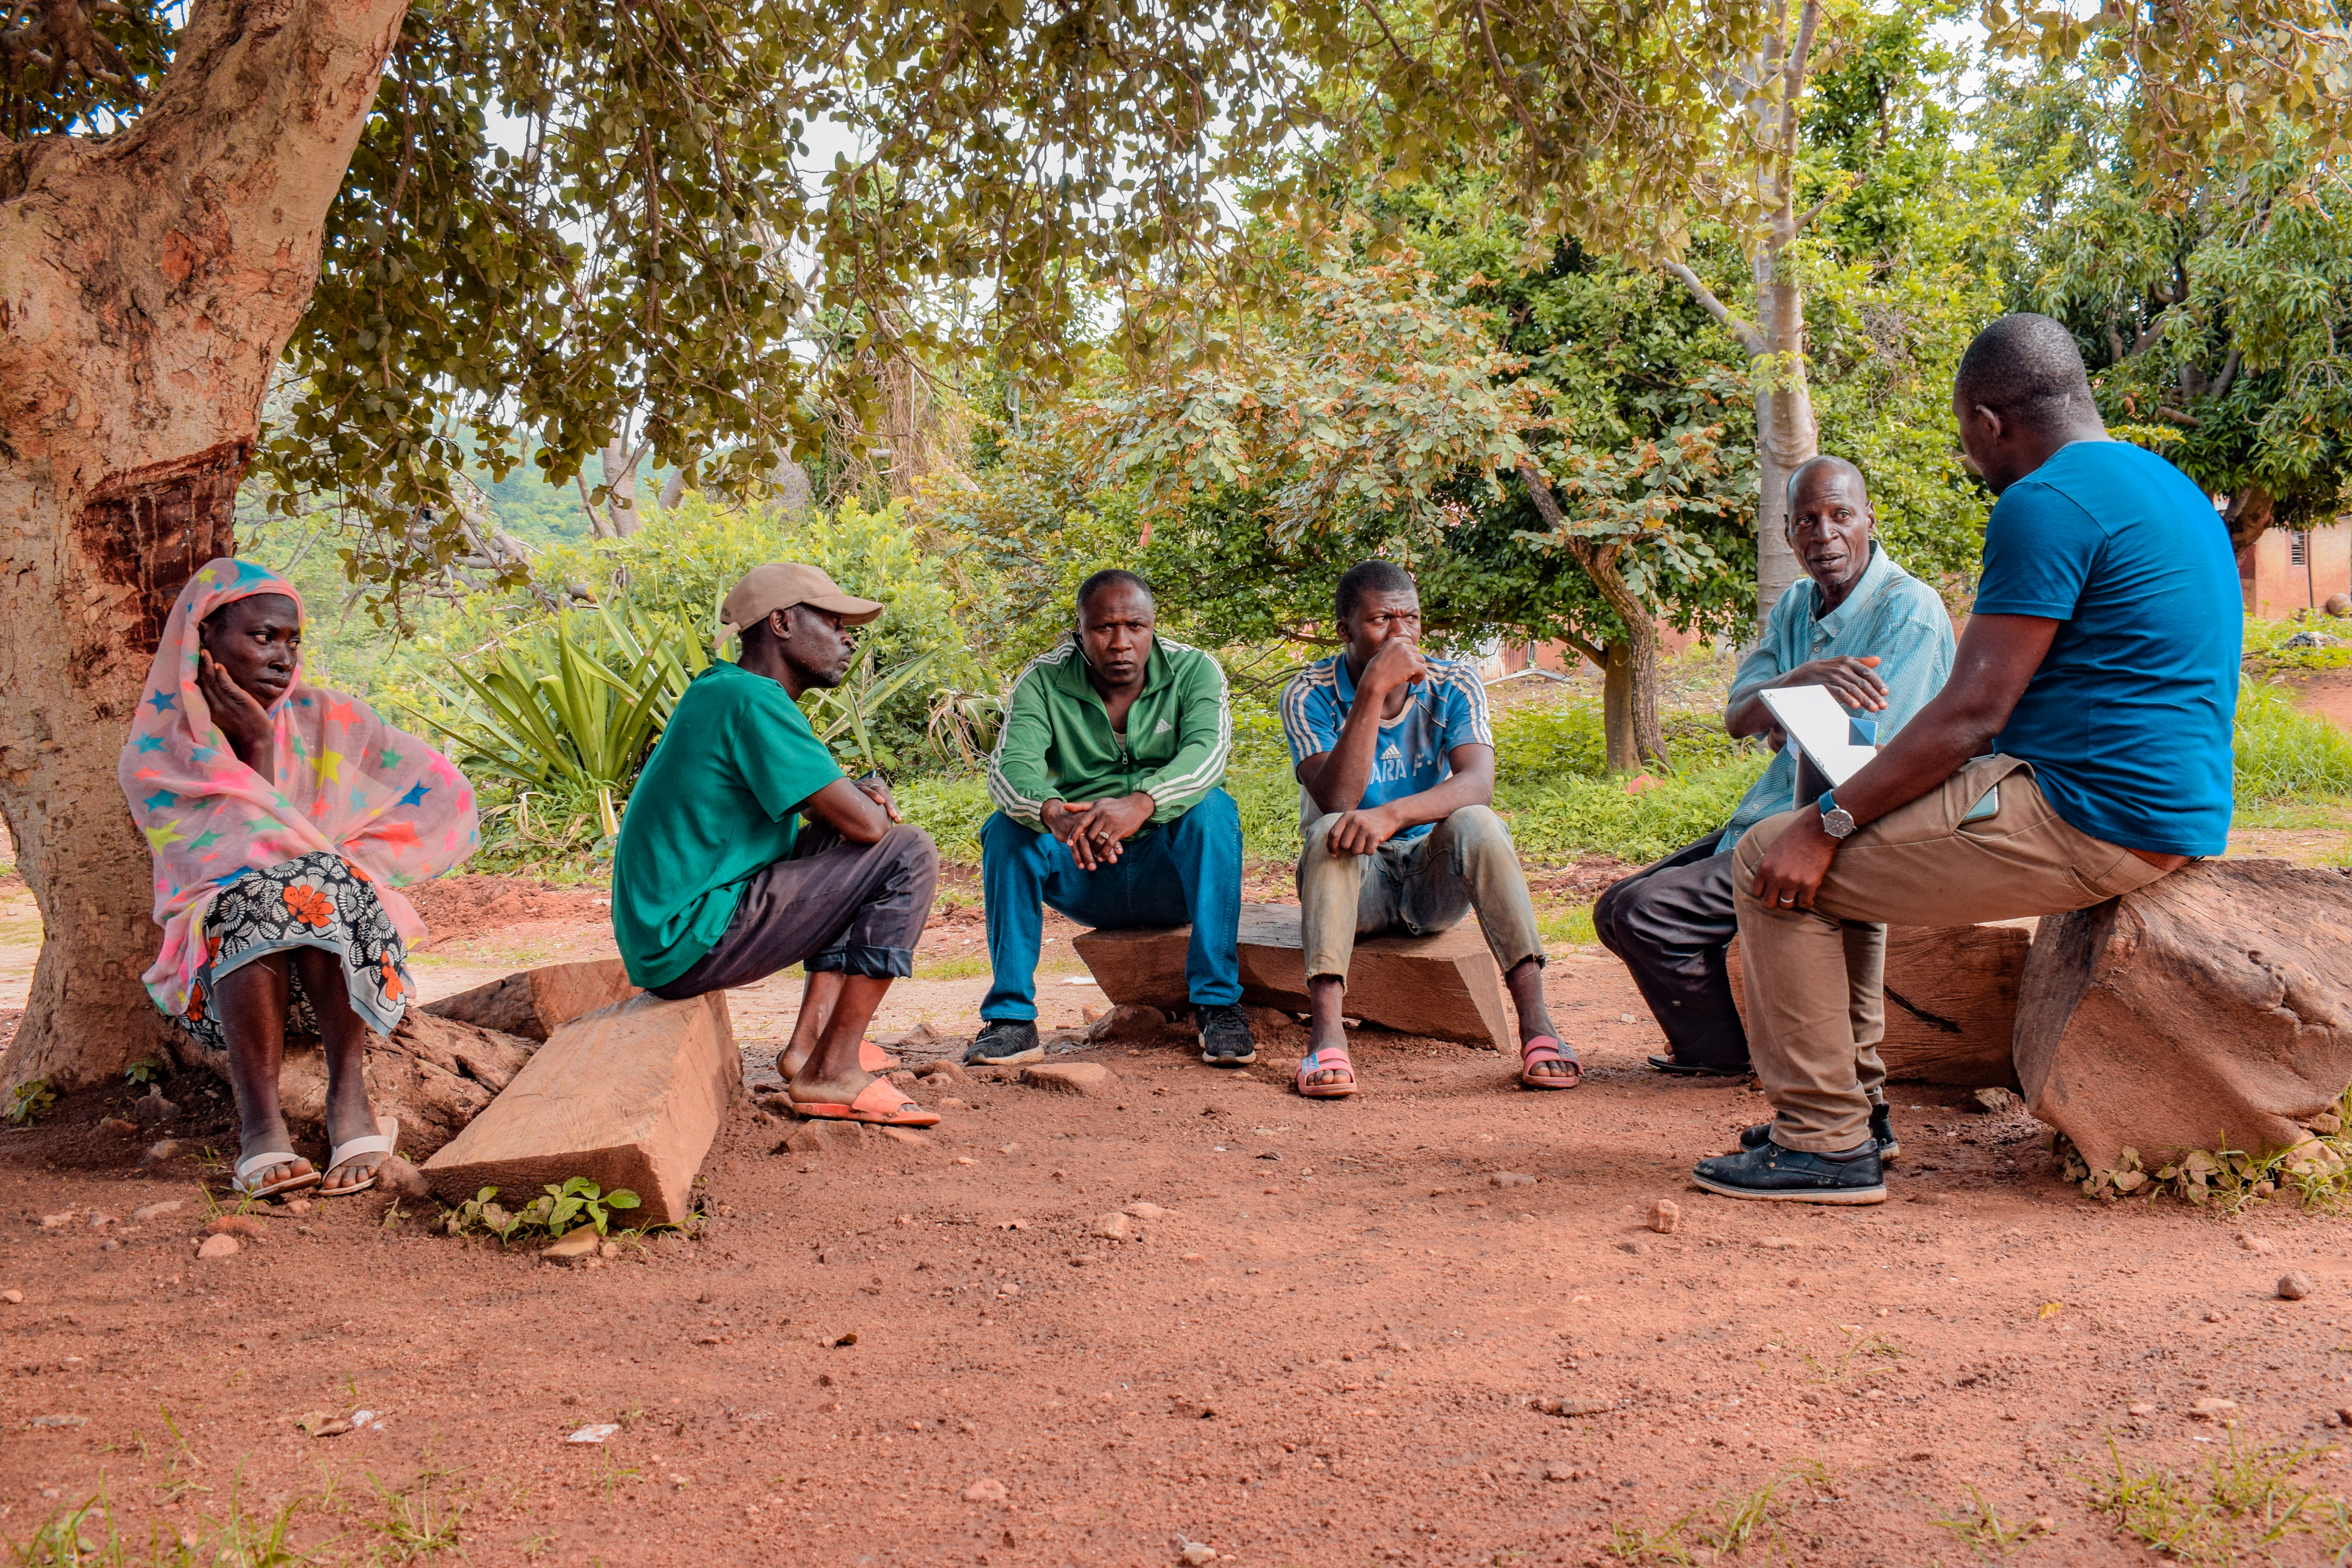
Investigadores se asociaron con IPA Nigeria y Amana Market, un mercado digital para el comercio agrícola en Nigeria, para realizar una evaluación aleatoria de dos estrategias de prevención del fraude: capacitación sobre fraude y un sistema de verificación. El estudio incluyó a 780 propietarios de pequeñas empresas de la red de Amana Market. Para la capacitación sobre fraude, los participantes fueron asignados aleatoriamente a uno de los siguientes grupos:
- Advertencias básicas:Recibí alertas generales en pantalla sobre riesgos de fraude digital.
- Señales de advertencia clave:Recibí las advertencias básicas y siete señales de advertencia clave, que se muestran dos veces.
- Señales de advertencia detalladas:Recibí las advertencias básicas y clave, principalmente a través de ejemplos ilustrados basados en audio.
- grupo de comparación:No recibió ningún entrenamiento.
Luego, todos los participantes revisaron 20 mensajes ficticios en orden aleatorio para probar su capacidad de distinguir entre mensajes reales y falsos y evaluar su confianza en sus respuestas.
Para el sistema de verificación, los investigadores evaluaron un código único de comunicaciones (UCC) para verificar los mensajes. Los participantes fueron asignados aleatoriamente a los siguientes grupos:
- Asignación de tipo UCC:Recibió un código de cinco dígitos asignado o creó el suyo propio.
- Incorporación de SMSRecibieron un SMS con su UCC o uno sin él. El SMS les pidió que confirmaran su mes y año de nacimiento.
La capacitación sobre fraude no mejoró la capacidad de los participantes para detectar estafas. Si bien los participantes capacitados se sintieron más seguros (entre un 3.2 % y un XNUMX %), esta confianza no se tradujo en una mejor detección del fraude. Es posible que la capacitación sobre fraude haya aumentado el escepticismo de los participantes respecto a los mensajes que vieron: quienes recibieron la capacitación más detallada tuvieron un XNUMX % más de precisión al identificar mensajes fraudulentos, pero un XNUMX % menos al identificar mensajes reales. Los códigos de verificación no ayudaron a las personas a usar DFS de forma más segura, ya sea que eligieran su propio código o se les asignara uno.
A pesar de estas limitaciones, las intervenciones tuvieron algunos efectos positivos. Los participantes capacitados tuvieron un 15 % más de probabilidades de usar servicios bancarios formales y un 17 % más de probabilidades de usar la banca móvil, en comparación con quienes no recibieron capacitación. Además, retuvieron algunos conocimientos adquiridos en la capacitación, obteniendo una mejor puntuación entre un XNUMX % y un XNUMX % en las evaluaciones de concienciación sobre el fraude cuatro semanas después de la intervención.
Estos hallazgos tienen implicaciones significativas para los esfuerzos por expandir la adopción de DFS en los mercados emergentes. Si bien los programas breves de capacitación sobre fraude pueden aumentar la confianza de los usuarios, no previenen el fraude eficazmente e incluso pueden generar un exceso de confianza. Para proteger mejor a las pequeñas empresas, los programas deben combinar medidas de seguridad más sólidas con capacitación práctica que ayude a los empresarios a identificar y responder a los riesgos en los mercados digitales.
Fuentes
1 Blackmon, William, Rafe Mazer y Shana Warren, “Protección del consumidor en Kenia”
“Encuesta sobre protección del consumidor en finanzas digitales de Nigeria”, Informe técnico 2021.; “Encuesta sobre protección del consumidor en finanzas digitales de Nigeria”, Informe técnico 2021.
2 William Jack y Tavneet Suri, "Compartir riesgos y costos de transacción: evidencia de la revolución del dinero móvil en Kenia", American Economic Review 104, n.º 1 (2014): 183-223; Emma Riley, "Dinero móvil y compartir riesgos ante crisis en aldeas", Journal of Development Economics 135 (2018): 43-58.
3 El adulto promedio en Nigeria realiza tan solo 0.4 pagos móviles al año, más de cien veces menos que en Ghana, Kenia o Uganda. Grupo Banco Mundial, «Informe de diagnóstico de la economía digital de Nigeria», 2019.