El dinero móvil y otros servicios financieros digitales (SFD) se han convertido en un factor decisivo para la inclusión financiera de millones de personas desatendidas en todo el mundo. Sin embargo, persiste una pregunta crucial: ¿Son estos servicios tan asequibles como se afirma? Si bien los SFD suelen promocionarse como más económicos y accesibles que la banca tradicional, las comisiones reales que pagan los usuarios, especialmente los de bajos ingresos, pueden ser opacas, inconsistentes y lo suficientemente elevadas como para disuadir su uso habitual.
Los usuarios se enfrentan a cargos en casi todos los puntos de interacción: depositar y retirar efectivo, enviar dinero, pagar facturas e incluso consultar sus saldos. Las estructuras de comisiones también varían considerablemente, lo que dificulta la comparación de costos: algunos proveedores cobran tarifas fijas, otros utilizan estructuras escalonadas y otros establecen comisiones porcentuales. Muchos proveedores ocultan información crucial sobre precios en menús móviles mal diseñados o en páginas web difíciles de encontrar, o simplemente no publican sus precios en línea.
Como parte de la IPA Índice de costos de transacción (TCI) Con esta iniciativa, nos embarcamos en lo que debería haber sido una tarea sencilla: recopilar información sobre precios de los sitios web de 35 proveedores de DFS en 16 países. La realidad fue mucho más difícil de lo previsto. A menudo, la información faltaba, estaba incompleta o era contradictoria. Algunos proveedores no publicaban listas de tarifas completas. Otros mantenían múltiples listas de precios inconsistentes y, a menudo, no eliminaban la información obsoleta en línea.
Los últimos resultados de este trabajo de seguimiento de precios se pueden encontrar en Informe comparativo del año 2 de TCI, que amplía los hallazgos documentados en nuestro primer informe de TCILos datos de precios estandarizados están todos disponibles aquíDestacamos algunas de las conclusiones clave extraídas de ambos informes.
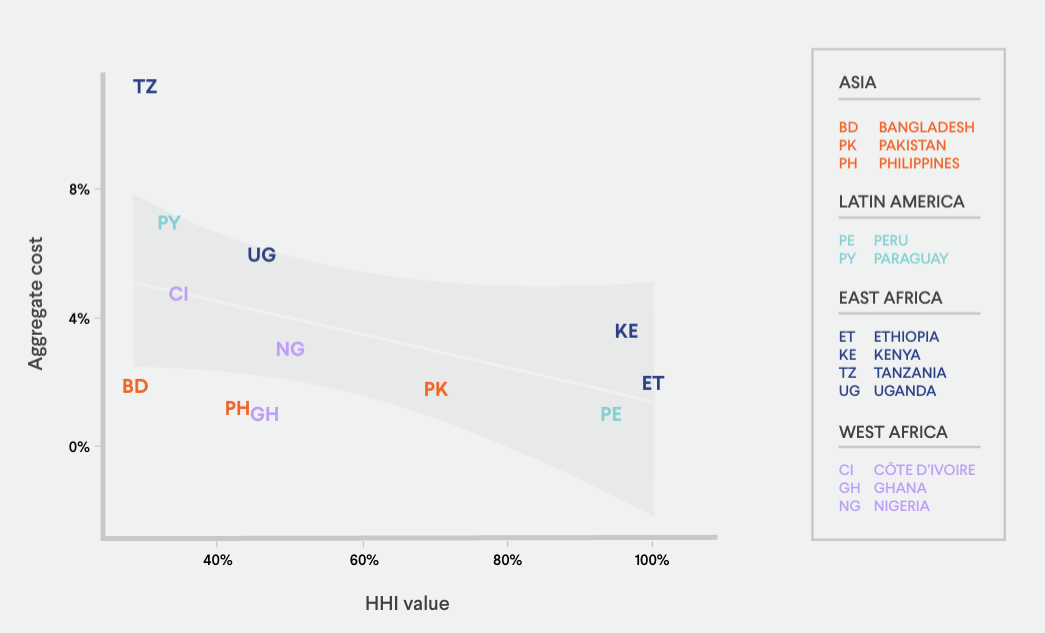
Los países con un proveedor principal de dinero móvil suelen tener costos de transacción más bajos que aquellos con mayor competencia. Esto puede deberse a que los proveedores grandes o estatales pueden reducir costos mediante su escala e influencia gubernamental.Tanzania, Paraguay y Uganda, entre los seis mercados menos concentrados de nuestro estudio, presentaron costos de transacción más altos que otros países. Por el contrario, Kenia, Etiopía y Perú, cada uno dominado por un único proveedor de dinero móvil, presentan costos agregados más bajos. Este hallazgo desmiente la expectativa de que una mayor concentración del mercado resulte en precios más altos. Varios factores podrían explicar este resultado contradictorio: los proveedores dominantes en estos mercados concentrados son parcialmente estatales, lo que puede influir en las estrategias de precios más allá de la mera maximización de beneficios. Además, un único gran proveedor puede lograr economías de escala que se traducen en ahorros en mantenimiento de infraestructura, desarrollo de red de agentes y distribución de servicios. Estas eficiencias pueden, en última instancia, beneficiar a los consumidores mediante tarifas más bajas, a pesar de la falta de presión competitiva que normalmente impulsaría la bajada de precios.
Figura 1. Costo promedio según el índice de Herfindahl-Hirschman
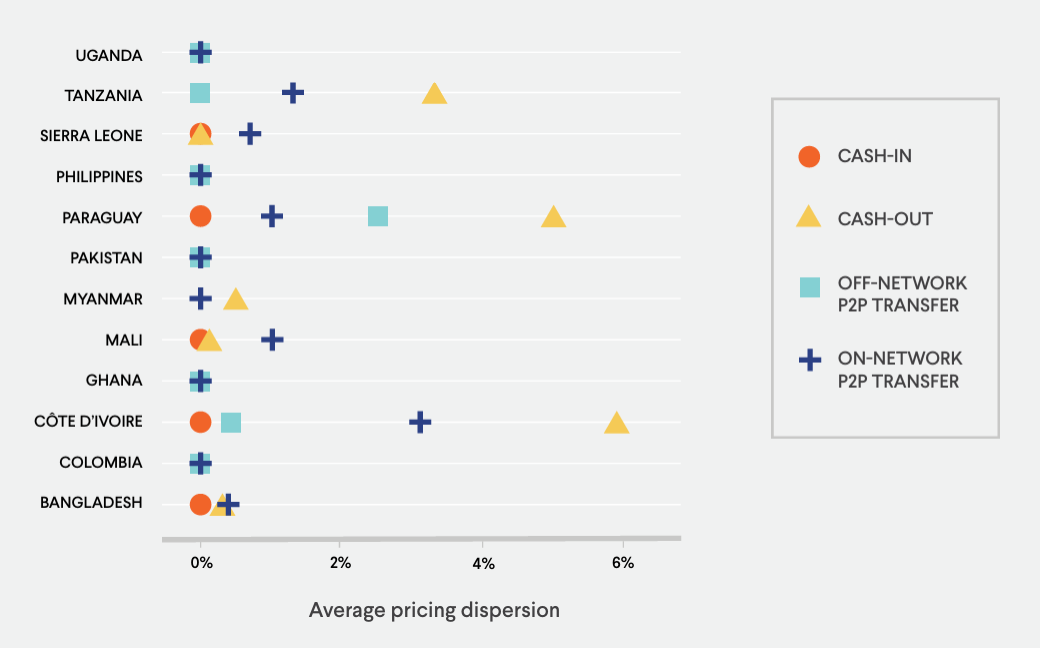
Los proveedores de dinero móvil dentro del mismo país tienden a cobrar tarifas similares, con poca variación, lo que sugiere que los competidores a menudo igualan los precios de los demás, independientemente de la estructura de precios utilizada.Para medir la diferencia de precios, calculamos el rango máximo de tarifas que cobran los diferentes proveedores por cada transacción a un valor típico. Cuando los precios se basan en porcentajes, donde los usuarios pagan un porcentaje fijo del importe enviado, los competidores suelen establecer las mismas tarifas de transacción. De igual manera, en a base de losas estructuras de precios, donde se aplica una tarifa fija dentro de un rango predefinido, los proveedores tienden a utilizar bandas de valores de transacción similares y cobran tarifas similares dentro de cada banda.
Figura 2. Dispersión de precios promedio por país
La transparencia de precios es un tema importante en el sector del dinero móvilCuando buscamos precios en 2023, seis de los 35 proveedores no incluían tarifas en sus sitios web. Otros proveedores generaban confusión al mantener múltiples listas de precios inconsistentes en sus sitios web y, a menudo, no eliminaban la información obsoleta cuando cambiaban las tarifas. La divulgación de impuestos presenta otro desafío para la transparencia: de los nueve países de nuestro estudio que cobran impuestos sobre las transacciones de dinero móvil, los proveedores de dos países no indicaron el costo total, incluidos los impuestos.
Los problemas de servicio al cliente siguen siendo una barreraLos proveedores siguen dificultando el contacto. Además de recopilar información sobre precios en sitios web, realizamos un estudio.auditoría de lodosAl contactar con el servicio de atención al cliente de cada compañía de dinero móvil para evaluar su capacidad de respuesta, o la falta de ella, dos de cada cinco correos electrónicos y tres de cada diez llamadas telefónicas no recibieron respuesta. Este deficiente servicio al cliente crea barreras adicionales que pueden disuadir a los consumidores de utilizar los servicios financieros digitales.
Los cambios en las tarifas empujan a los consumidores a mantener su dinero en el sistema, lo que reduce los costos de transferencia y aumenta las tarifas de retiro de efectivo.De los 33 proveedores donde recopilamos precios durante dos rondas de recopilación de datos, observamos que el costo total cambió en ocho. Los proveedores de Etiopía y Mali redujeron las comisiones por transferencias de dinero, mientras que los de Bangladesh y Uganda aumentaron las comisiones por retiro de efectivo. En Tanzania y Ghana, se redujeron los impuestos sobre las transferencias.
Estos hallazgos sugieren que algunas mejoras sencillas en la divulgación de precios podrían generar importantes beneficios. Las regulaciones que exigen a las empresas publicar información actualizada sobre precios, en un formato estandarizado, en un lugar destacado del sitio web (a un solo clic de la página principal) podrían facilitar tanto a los reguladores como a los consumidores el acceso y la evaluación de los precios, impulsando así la competencia. Además, la eliminación de listas de precios antiguas y obsoletas, especialmente cuando se encuentran dispersas en un sitio web, garantizaría que los clientes reciban información precisa y actualizada. Animar a terceros a crear herramientas de comparación con estos datos ayudaría a los consumidores a tomar decisiones más informadas, lo que fortalecería aún más la competencia.
Acabamos de lanzar una nueva iniciativa de seguimiento de precios mejorada y ampliada.
En la sección Iniciativa ampliada de investigación sobre protección del consumidorEstamos mejorando nuestro seguimiento de precios para abarcar más países, tipos de transacciones y proveedores. Recopilaremos y publicaremos datos en un panel interactivo. Esta expansión es posible gracias al desarrollo de una herramienta automatizada y generativa basada en IA para encontrar, recopilar y estandarizar la información de precios. versión beta actual Incluye 13 proveedores.
Si desea obtener más información sobre el TCI, puede ver la repetición de nuestro seminario web. aquí.
Por tiempo limitado, un generoso donante anónimo igualará las donaciones en línea hasta un máximo de $50 000. Dona hoy mismo para duplicar tu impacto y, al mismo tiempo, brindar apoyo constante y sostenible a IPA.